
Especialista analisa proposta de revisão da reforma tributária defendida pela equipe de Flávio Bolsonaro e alerta para os riscos de queda na arrecadação, aumento do déficit público e insegurança econômica.
A proposta de revisar a reforma tributária, defendida pela equipe do candidato Flávio Bolsonaro, promete reduzir impostos, mas pode comprometer as contas públicas. Na avaliação do advogado tributarista Luiz José de França, a redução da alíquota para 20%, sem medidas claras para compensar a perda de arrecadação, traz riscos de aumento do déficit público e de insegurança econômica.
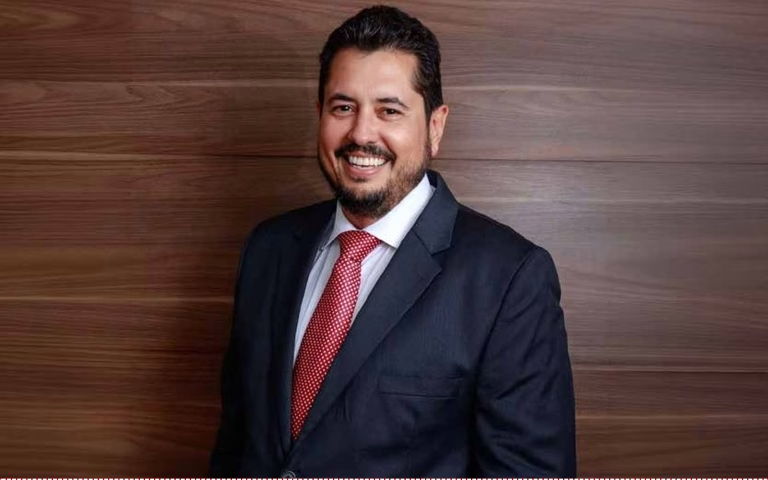
Com mais de 20 anos de experiência nas áreas empresarial e tributária, Luiz de França é sócio-diretor do França Advogados e integra o Comitê Permanente de Reforma Tributária da Associação Brasileira de Advogados Tributaristas (ABAT). Em entrevista ao jornalista Rafael Dantas, o especialista, que passou por entidades como o Sindicato do Comércio Varejista (Sindivarejista-PE) e da Associação Pernambucana de Atacadistas e Distribuidores (Aspa-PE), analisa os obstáculos constitucionais para reduzir despesas públicas, os possíveis impactos sobre empresas e consumidores e os caminhos para aperfeiçoar o sistema tributário.
A equipe ligada a Flávio Bolsonaro defende uma ampla revisão da reforma tributária aprovada pelo Congresso. Qual é a sua percepção dessa “reforma da reforma”?
A proposta de reabrir a reforma tributária, apresentada por uma das candidaturas à Presidência da República como gesto de responsabilidade fiscal e alívio ao setor produtivo, carrega um risco evidente: transformar uma transição já complexa em um novo ciclo de incerteza política, jurídica e econômica. O discurso de reduzir alíquotas, eliminar mecanismos impopulares e cortar exceções soa atraente, mas ainda carece do elemento decisivo em qualquer política pública séria: uma conta que feche.
Ao defender uma “reforma da reforma”, a equipe ligada a Flávio Bolsonaro tenta ocupar um espaço político sensível: o de quem reconhece a necessidade de modernizar o sistema tributário, mas rejeita o custo político de sustentar as regras já aprovadas. O problema é que, em matéria tributária, não há almoço grátis. Uma alíquota menor exige menos exceções, cortes de gastos ou perda de arrecadação. O que não se pode fazer é vender simultaneamente todos os benefícios e esconder os custos.
A proposta de revisão promete reduzir a alíquota tributária e aliviar os custos para empresas e consumidores. Por que o senhor considera que essa promessa pode ser difícil de concretizar?
A proposta tem apelo porque fala a diferentes públicos ao mesmo tempo. Para empresários, promete preservar capital de giro ao atacar o split payment (recolhimento automático dos impostos no momento do pagamento). Para consumidores, sugere uma tributação menor. Para o mercado, acena com cortes de gastos e disciplina fiscal. Para a política, cria uma narrativa simples: a reforma aprovada seria pesada demais e a revisão viria para corrigir seus excessos.
Mas é justamente nessa simplicidade que mora o problema. Reduzir a alíquota geral para algo próximo de 20% sem explicar de forma convincente quais benefícios cairão, quais despesas serão cortadas e como União, estados e municípios manterão o equilíbrio financeiro é mais slogan do que plano. A reforma tributária não pode ser tratada como peça de campanha permanente.
Quais são as principais diferenças entre a reforma tributária aprovada e a proposta de revisão defendida pela equipe de Flávio Bolsonaro?
Enquanto o modelo aprovado prevê uma alíquota padrão estimada em patamar elevado para manter a neutralidade fiscal, a proposta de revisão estabelece um teto de até 20% para a CBS (Contribuição sobre Bens e Serviços) e o IBS (Imposto sobre Bens e Serviços), ainda sem detalhamento suficiente sobre como compensar a redução da arrecadação.
Outra diferença está nas exceções e nos benefícios tributários. A reforma aprovada preserva regimes diferenciados para setores e produtos considerados sensíveis, enquanto a revisão promete reduzir essas exceções, o que poderia enfrentar resistência dos setores beneficiados.
Em relação ao split payment, mecanismo que prevê o recolhimento automático dos tributos para reduzir a inadimplência e as fraudes, a proposta de revisão defende sua eliminação ou substituição. A mudança poderia aliviar o caixa das empresas, mas também aumentar os riscos fiscais. No cronograma, enquanto o modelo aprovado prevê a entrada gradual do novo sistema, com etapas a partir de 2027, a revisão propõe adiar a implementação por um ano, ampliando as incertezas sobre a adaptação das empresas e dos entes federativos.
Por fim, há diferenças na sustentação fiscal dos dois modelos. A reforma aprovada busca preservar a neutralidade da arrecadação, enquanto a proposta de revisão depende de cortes de gastos e reformas administrativas cuja viabilidade política ainda é incerta.
A proposta de reduzir a alíquota tributária para 20% é viável diante das limitações do orçamento público brasileiro?
O ponto mais frágil da proposta é a tentativa de combinar alíquota menor, menos burocracia, preservação da arrecadação e redução de carga sem explicitar o custo distributivo dessa escolha. Se as exceções forem cortadas, alguém pagará mais. Se não forem cortadas, a alíquota dificilmente cairá. Se a arrecadação cair, o ajuste terá de vir pelo gasto público. E se o corte de gastos não vier, a promessa vira déficit.
Também há um risco institucional. O País passou anos discutindo a reforma, mobilizou governos subnacionais, empresas, consultorias e sistemas tecnológicos. Reabrir o núcleo do modelo logo no início de um novo governo pode transmitir a mensagem de que nem mesmo uma emenda constitucional aprovada após longo processo político oferece previsibilidade mínima. Para uma economia que depende de investimento privado, essa sinalização é custosa.
A reforma tributária aprovada também apresenta problemas. Como corrigir essas falhas sem comprometer a transição para o novo sistema?
O debate é necessário e não pode virar improviso.
A reforma aprovada não é perfeita. Pelo contrário, há pontos que merecem ajuste. É necessária a calibragem de regimes especiais, bem como a análise dos impactos sobre setores intensivos em mão de obra e sobre a operacionalização do split payment. Mas corrigir falhas é diferente de suspender o relógio da transição e recolocar todo o sistema em disputa. O primeiro caminho aperfeiçoa. O segundo desorganiza.
Uma revisão responsável exigiria diagnóstico público, simulações fiscais, cronograma alternativo, negociação federativa e clareza sobre quem perde benefícios. Sem isso, a proposta se aproxima mais de uma bandeira eleitoral do que de uma estratégia de governo. E, em matéria tributária, improviso costuma sair caro.
A proposta prevê compensar a redução da arrecadação com cortes de gastos, privatizações e reformas administrativas. Essas medidas seriam suficientes para garantir o equilíbrio fiscal?
A estratégia desenhada pela equipe econômica parte de uma premissa fiscalmente agressiva: compensar a menor arrecadação tributária sobre o consumo com a redução acelerada do tamanho do Estado, privatizações e descentralização de responsabilidades. Do ponto de vista técnico, o problema central é que essas medidas produzem efeitos graduais, incertos e politicamente condicionados, enquanto a perda de receita tende a ocorrer de forma imediata.
Uma reforma administrativa profunda significa a extinção de ministérios, o corte de cargos comissionados, a unificação de autarquias e a revisão do plano de carreira do funcionalismo público federal.
Privatizações em massa são, na prática, a venda de estatais e a realização de concessões de infraestrutura para gerar receita extraordinária e eliminar aportes da União em empresas públicas dependentes.
Já a desregulamentação e a descentralização representam a redução de subsídios fiscais de programas federais, sob a tese de que a desoneração da folha de pagamento e o teto do IVA (Imposto sobre Valor Agregado) estimulariam o PIB, gerando um “crescimento orgânico” da arrecadação no médio prazo.
Quais são as dificuldades para transformar as promessas de cortes de gastos em economia efetiva para os cofres públicos?
Na prática, fechar essa conta apenas com cortes de gastos correntes e desregulamentação é altamente improvável no curto e no médio prazo. A estrutura do orçamento brasileiro é marcada por rigidez legal e constitucional, o que impede que o governo converta rapidamente uma promessa de ajuste em economia fiscal efetiva. O resultado mais provável, caso a redução de arrecadação anteceda as reformas estruturais, é a abertura de um déficit imediato e de difícil reversão.
Quais são os principais obstáculos legais e constitucionais para a redução dos gastos públicos prevista na proposta?
No Brasil, grande parte do Orçamento Geral da União é composta por despesas obrigatórias, protegidas por lei ou por regras constitucionais. Essa característica reduz drasticamente a capacidade de ajuste imediato do Poder Executivo. Não basta anunciar cortes, pois boa parte da despesa simplesmente não pode ser reduzida por ato administrativo. O descompasso temporal entre queda de receita imediata e economia futura é, portanto, o principal fator de fragilidade da proposta.
A Previdência Social (INSS) é a maior despesa da União. Benefícios previdenciários e assistenciais, como o BPC, possuem proteção jurídica e regras de reajuste que dificultam cortes nominais.
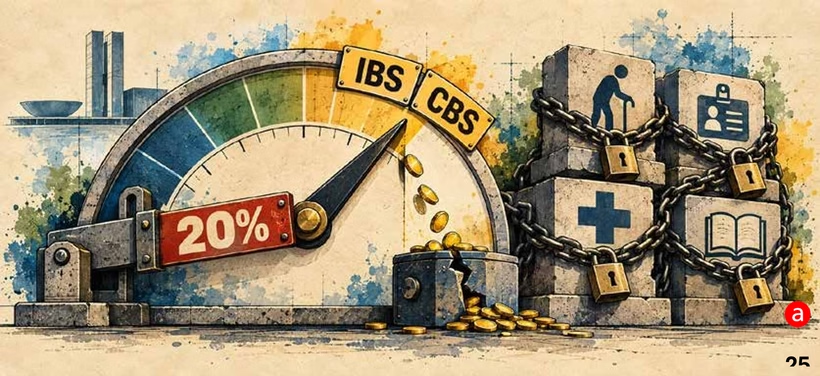
Temos também os pisos constitucionais de saúde e educação. A Constituição obriga a destinação de percentuais mínimos da receita para essas áreas. Se a arrecadação geral cai, os repasses também podem cair proporcionalmente, mas a estrutura de serviços e pessoal não se ajusta de forma automática no curto prazo.
Outro fator é a estabilidade dos servidores públicos. O artigo 41 da Constituição protege os servidores estáveis. Uma reforma administrativa tende a afetar principalmente novos entrantes, o que faz com que o impacto fiscal mais relevante nos gastos com pessoal seja gradual.
Qual é o peso das emendas parlamentares na capacidade do governo de reduzir despesas públicas?
O Congresso Nacional controla parcelas relevantes do orçamento por meio de emendas impositivas, incluindo emendas individuais, de bancada e de comissões. Reduzir esses recursos exige negociação política de alto custo, diminuindo a margem de manobra do Poder Executivo para cortar gastos discricionários, como investimentos.
Qual seria o impacto fiscal de uma redução da alíquota tributária para 20%?
Se a alíquota for forçada a 20% e as despesas obrigatórias não puderem ser cortadas devido às travas jurídicas, o país poderá enfrentar impactos fiscais, sociais e econômicos relevantes.
Alguns dados ajudam a dimensionar o impacto fiscal. A redução artificial da alíquota para 20% não seria uma mera escolha de desenho tributário, mas uma renúncia de arrecadação com efeito imediato.
O Ministério da Fazenda afirma, em nota técnica sobre a reforma, que as alíquotas de referência do IBS e da CBS devem ser calibradas para repor a perda de arrecadação dos tributos substituídos e que a reforma não prevê a fixação prévia dessas alíquotas. Ou seja, impor politicamente um teto inferior à alíquota necessária rompe o mecanismo de neutralidade arrecadatória da própria reforma.
De forma concreta, qual seria a diferença na arrecadação?
As estimativas oficiais e paraoficiais indicam que a alíquota combinada de referência do IVA dual brasileiro ficaria substancialmente acima de 20%, em torno de 26,5% a quase 28%, a depender das exceções e dos regimes diferenciados aprovados. Assim, uma alíquota de 20% representaria uma redução de aproximadamente 6 a 8 pontos percentuais em relação ao nível necessário para preservar a arrecadação.
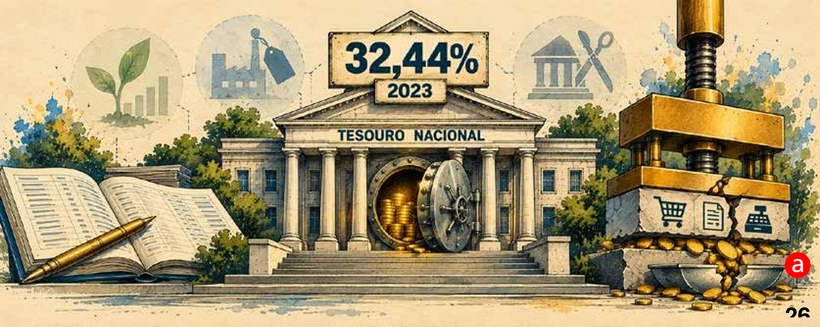
Segundo o Tesouro Nacional, a carga tributária bruta do Governo Geral foi de 32,44% do PIB em 2023. A Receita Federal mantém séries e estudos específicos sobre a carga tributária brasileira por tributo e base de incidência, evidenciando o peso estrutural da tributação sobre consumo na composição da arrecadação. Esse dado é decisivo: quando uma base tão relevante é comprimida por decisão política, o efeito fiscal aparece antes de qualquer eventual ganho de crescimento econômico, privatização ou reforma administrativa.
Além disso, a rigidez do gasto público limita a capacidade de compensação imediata. O Portal da Transparência registra, para 2026, orçamento atualizado de despesa superior a R$ 6 trilhões no orçamento fiscal e da seguridade social, com grande peso de encargos especiais, previdência, benefícios obrigatórios, pessoal e transferências. Como essas despesas têm execução vinculada a regras legais ou constitucionais, a perda de receita não encontra, no curto prazo, uma despesa equivalente que possa ser simplesmente cancelada.
Quais seriam as consequências de uma eventual queda na arrecadação tão forte para a economia brasileira?
Essa decisão poderá levar a um déficit público imediato. Sem corte equivalente nas despesas obrigatórias, a redução forçada da alíquota produziria perda expressiva de arrecadação para União, estados e municípios já no curto prazo. Como a própria arquitetura da reforma pressupõe calibragem das alíquotas para preservar a arrecadação, uma alíquota politicamente limitada abaixo do nível de referência abriria um hiato fiscal automático, deteriorando a meta fiscal antes que qualquer ganho estrutural pudesse aparecer.
Dois efeitos previsíveis diante desse cenário seriam a definição de juros mais altos e o aumento do risco-país. Para cobrir o desequilíbrio orçamentário, o governo tenderia a emitir mais dívida pública. A reação esperada seria a elevação dos prêmios de risco, com encarecimento do crédito, retração do investimento e pressão adicional sobre a inflação.
São várias perspectivas negativas para a economia.
A combinação de incerteza fiscal, juros mais altos e corte apressado de investimentos públicos poderia reduzir a atividade econômica no momento inicial da transição, anulando parte do suposto estímulo gerado pela menor tributação.
Em política fiscal, esse tipo de assimetria tende a aumentar a desconfiança dos agentes econômicos, pois o ajuste prometido depende de reformas difíceis, enquanto a renúncia de receita é automática.
A redução das exceções tributárias também poderia afetar o custo de vida da população?
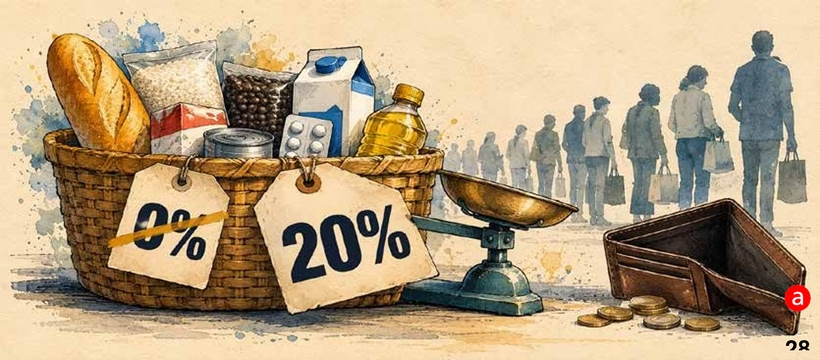
Poderia levar ao encarecimento de itens básicos. Para sustentar a alíquota padrão de 20%, o plano prevê o fim de regimes diferenciados. O impacto direto poderia ser o fim da alíquota zero para itens como cesta básica nacional e medicamentos, penalizando a população de menor renda, que gasta maior parcela do orçamento nesses produtos.
O setor de serviços poderá perder tratamentos favorecidos também. Sem mecanismos eficientes para garantir o aproveitamento ágil de créditos, parte do custo tributário tenderia a ser repassada ao consumidor final.
Que mudanças constitucionais seriam necessárias para viabilizar a proposta?
Para que a proposta seja factível, não bastaria ao governo anunciar cortes de gastos. Seria indispensável aprovar uma ampla reforma constitucional, por meio de PEC, capaz de rever vinculações orçamentárias, regras previdenciárias e garantias aplicáveis ao funcionalismo.
Sem essa aprovação prévia no Congresso, que exige quórum qualificado em duas votações em cada Casa Legislativa, fixar um teto de 20% para o IVA sob a promessa de cortes futuros poderia resultar em grave desequilíbrio fiscal e em descumprimento das regras de responsabilidade orçamentária.
Em resumo, a proposta de revisão da reforma tributária tem mais apelo eleitoral do que viabilidade econômica?
A chamada “reforma da reforma” pode até render dividendos políticos no curto prazo, especialmente entre setores incomodados com o desenho aprovado. No entanto, se não vier acompanhada de números, compromissos fiscais e engenharia legislativa viável, corre o risco de trocar um sistema ruim em processo de mudança por uma promessa sedutora, porém instável.
O Brasil precisa de uma reforma tributária melhor, não de uma reforma permanentemente reaberta. A diferença entre uma correção séria e uma aventura política estará na transparência da conta. Até lá, a proposta deve ser lida com cautela: ela promete aliviar o presente, mas pode empurrar para o futuro uma dose ainda maior de insegurança.