
*Por Suzan Siqueira
A reforma tributária costuma ser associada às mudanças que afetam empresas, indústria, comércio e consumidores. Mas seus efeitos também alcançam o terceiro setor. Para as organizações, isso significa lidar com novas regras e reforçar práticas que já fazem parte da rotina: planejamento, acompanhamento e atenção aos detalhes.
A reforma tributária do consumo vai substituir gradualmente tributos como PIS, Cofins, ICMS e ISS pelo Imposto sobre Bens e Serviços (IBS) e pela Contribuição sobre Bens e Serviços (CBS). A transição começou em 2026 e seguirá até 2033. Como ainda estamos em uma fase de adaptação e testes, os impactos definitivos sobre a carga tributária ainda não estão totalmente definidos.
Para as organizações sem fins lucrativos, um dos pontos mais importantes é entender que não existe uma única regra que sirva para todo o terceiro setor. É preciso olhar para o enquadramento de cada instituição e, principalmente, para as atividades que ela realiza.
A legislação prevê imunidade de IBS e CBS para determinadas instituições, como as de educação e assistência social, desde que cumpridos os requisitos legais. Nesse caso, não haverá incidência desses tributos sobre determinadas receitas institucionais. Isso não significa, porém, que a entidade deixará de pagar impostos. Nas compras e contratações, os tributos continuarão presentes e, nas operações imunes, não haverá direito ao crédito. Na prática, esse imposto pode virar custo para a organização.
No caso das fundações de apoio às Instituições Federais de Ensino Superior (IFES) e às Instituições Científicas, Tecnológicas e de Inovação (ICTs), existe uma possibilidade diferente: determinados serviços de pesquisa e desenvolvimento podem ter alíquota zero de IBS e CBS, desde que a instituição cumpra os requisitos previstos na legislação.
Na Fade, essa discussão deixa de ser apenas uma questão teórica. Ela precisa chegar ao nosso dia a dia. Quando uma contratação é realizada para um projeto, por exemplo, precisamos saber a que atividade aquela despesa está vinculada, em qual centro de custo será registrada e se aquela operação poderá ou não gerar direito à recuperação do tributo.
O acompanhamento começa na contratação e passa pela nota fiscal, pelo faturamento, pela contabilidade e pela apuração dos impostos. Isso muda também a forma de trabalhar. Não basta o sistema estar funcionando. Ele precisa estar preparado para as novas regras. As equipes precisam entender o que mudou. E a informação precisa chegar corretamente à contabilidade e à área tributária.
Outro ponto que considero fundamental é a segurança jurídica. Uma organização não deve simplesmente assumir que é imune ou que determinada operação está sujeita à alíquota zero. É necessário verificar se ela realmente atende às exigências legais. Por isso, contar com uma assessoria jurídica tributária, mesmo que terceirizada, pode fazer diferença para respaldar decisões e evitar problemas futuros com o Fisco.
Também não podemos esquecer que as organizações do terceiro setor administram recursos destinados a finalidades que têm impacto direto na sociedade. Na Fade, por exemplo, grande parte do nosso trabalho está relacionada à gestão de projetos de ensino, pesquisa, inovação e desenvolvimento. Qualquer custo tributário adicional pode significar menos recursos disponíveis para essas atividades.
Por isso, vejo a reforma tributária como um processo que exige mais do que acompanhar novas alíquotas. É preciso entender as regras, organizar processos, atualizar sistemas e preparar as equipes. O terceiro setor precisa estar dentro desse debate. E, principalmente, precisa ter segurança para saber quais regras se aplicam às suas atividades. Quanto mais cedo fizermos essa análise, maior será nossa capacidade de reduzir riscos, evitar custos desnecessários e preservar aquilo que realmente importa: os projetos que entregamos à sociedade.
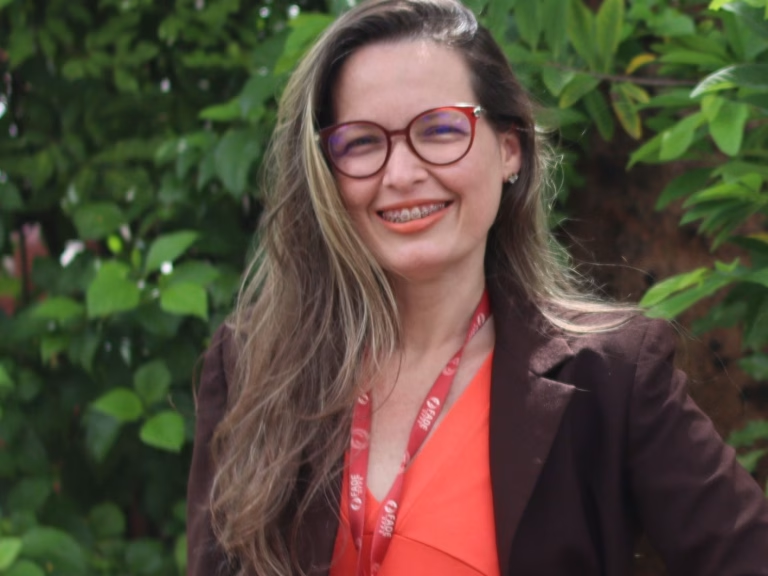
*Suzan Siqueira é gerente administrativo-financeiro da Fundação de Apoio ao Desenvolvimento da Universidade Federal de Pernambuco (Fade)